


【案例】境外投资常用多层股权架构设计及案例分析
2026-10-14
2026年1月11日,德福科技(301511)公告终止收购卢森堡铜箔100%股权。这是一笔走到最后一步才倒下的交易。境外投资备案已经完成,1,740.47万欧元合同保证金已通过卢森堡全资控股公司付出,协议约定的最终截止日定在1月9日。
2026年1月11日,德福科技(301511)公告终止收购卢森堡铜箔100%股权。这是一笔走到最后一步才倒下的交易。境外投资备案已经完成,1,740.47万欧元合同保证金已通过卢森堡全资控股公司付出,协议约定的最终截止日定在1月9日。
卡住的位置在东道国的外资审查环节。1月9日出具的外国直接投资审查决定给出了附条件批准,所附条件包括投资者可购买的股权比例仅能对应少数投票权、不得对公司决策机制享有否决权,以及后续在公司治理、知识产权、商业秘密等经营事项上的限制。德福科技在公告中的表述是,上述条件与其获得战略控制权、实现技术协同与管理赋能的诉求存在根本冲突。
同一年、同一个国家、另一笔交易走通了。2026年3月16日,万顺新材(300057)公告,全资孙公司江苏中基复合材料(香港)有限公司收购欧箔卢森堡100%股权已获东道国外资审查批准,交易对价1,238.89万欧元。2026年4月,交割完成。
两笔交易体量相差十倍以上,结局相反。这个对照说明,境外投资的股权架构设计在2026年面对的已经不是单纯的税务命题。
一、多层架构解决什么问题
多层股权架构指境内投资主体不直接持有境外标的,而是通过一个或多个境外中间控股公司间接持有。它解决的是四件事。
退出时少走一道程序。转让中间控股公司股权,不必在标的国办理股权变更登记,也不受标的国公司章程中的优先购买权、行业准入审批约束,交割节奏由转让双方掌握。
把经营风险挡在中间层之下。标的国的诉讼、劳工、环保、税务争议留在底层实体,不直接波及境内主体和其他境外项目。
形成一个可复用的境外资金池。利润留在中间层可以投向下一个项目,不必每次都从境内购汇汇出,也不必每次都重新走一遍境外投资备案。
税收安排。股息、利息、特许权使用费在不同辖区的预提所得税税率不同,合理的中间层可以降低整体税负。这一条在2026年有明确边界,下文展开。
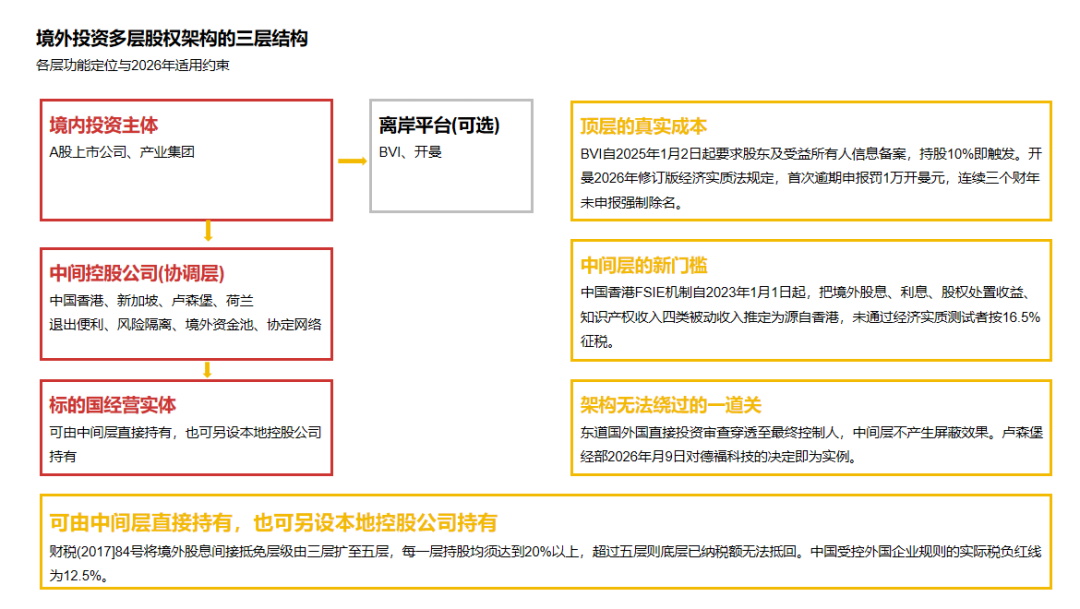
这四条都不包括规避监管。德福科技的收购主体和标的同在一国,审查穿透的仍是股权链条末端的最终控制人。东道国的外资审查看的是实际控制人与标的属性,中间层不产生屏蔽效果。
二、三层结构的常用选址
顶层是境内投资主体,有时在境外再设一层离岸平台,用于隔离股东层面的变动。BVI、开曼是常见选择,但2026年必须同时算上合规成本。BVI自2025年1月2日起要求股东及受益所有人信息备案,门槛为持股10%;开曼2026年修订版经济实质法规定,首次逾期申报罚1万开曼元,连续两个财年未申报罚10万开曼元,连续三个财年将被强制除名,董事高管5年内不得在开曼注册实体任职。
中间层是协调层,选址看三个条件,税制规范透明、税收协定网络密集、不对外资审查构成额外障碍。中国香港、新加坡、卢森堡、荷兰是主流选择。
底层是标的国经营实体,可以由中间层直接持有,也可以在标的国另设本地控股公司持有。德福科技的中间层设在卢森堡,万顺新材的中间层设在中国香港、标的在卢森堡,两家都没有在标的国再往下加一层本地控股公司。
三、两个卢森堡案例的对照
德福科技的方案是,在卢森堡设立全资控股公司德福卢森堡,由它承接《股权购买协议》项下的全部权利义务,再收购同样位于卢森堡的卢森堡铜箔。标的100%企业价值2.15亿欧元,扣除约定调整项目后的股权收购价1.74亿欧元。卢森堡铜箔是全球高端IT铜箔的主要厂商之一,也是非日系厂商中少数掌握高端IT铜箔量产能力的标的。
万顺新材的方案是,用在手的中国香港平台香港中基直接收购欧箔卢森堡。标的1982年成立,主营铝箔与铝板带,设计铸造产能约5.6万吨,轧制产能约3.3万吨。2025年前三季度净利润为负1,296.17万欧元,2024年净利润为负557.75万欧元。以2025年9月30日为基准日,净资产评估值3,217.03万欧元,账面值2,102.02万欧元,增值率53.04%,交易对价1,238.89万欧元,较评估值折价约六成。
两笔交易的差别不在架构层数,而在标的属性和买方诉求。德福科技要的是技术控制权,外资审查给出的条件恰好落在投票权与否决权上;万顺新材买的是连续亏损、折价出让的欧洲产能,审查环节放行。
境内备案环节两家都完成了。德福科技在2025年9月19日的进展公告中明确,已完成中国境外投资备案的相关审批手续;万顺新材则在公告中列明,本次交易已获东道国审查机关备案通过,后续还需办理股权变更手续。
四、2026年的三个新变量
全球最低税落地。2026 年 1 月 5 日,BEPS 包容性框架 147 个成员就支柱二并行实施一揽子方案达成共识,2026年6月30日,首份GloBE信息报告表迎来申报截止。147个成员中逾60个已完成立法,其中59个引入合格国内最低补足税,连巴哈马、百慕大、根西岛、泽西岛、马恩岛等传统低税地也立法实施了这一机制。适用门槛为过去四个财年中至少两个财年全球合并收入达到7.5亿欧元。落到架构上,把利润留在零税地不再等于零税负,而是会在最终母公司或次级母公司所在辖区被补征到15%。中国内地尚未实施,中国香港自2025年1月1日起已实施本地最低补足税和收入纳入规则,新加坡自2025年1月1日起实施了国内最低补足税和收入纳入规则。
被动收入的免税门槛提高。中国香港自2023年1月1日起实施外地收入豁免征税机制,境外股息、利息、股权处置收益、知识产权收入四类被动收入被推定为源自香港,除非通过经济实质测试或参与豁免,否则按16.5%征收利得税。只挂秘书地址、全部决策在内地作出的控股平台,会被认定为空壳导管公司。
境内监管升格为行政法规。《国务院关于对外投资的规定》2026年7月1日起施行,这是对外投资领域第一次有了行政法规位阶的上位法。它统筹发改、商务、外汇三线监管,把投资者定义扩展到境内企业、其他组织和居民个人,罚则从警告、责令整改升级为没收违法所得、按投资额1‰至5‰罚款,拒不改正等严重情形为5‰至10‰并责令限期处分股份资产,同时确立双罚制,对直接负责的主管人员和其他直接责任人员处2万至10万元罚款。2026年8月21日,国家发改委发布《对外投资管理办法(征求意见稿)》,拟取代施行八年的11号令,其中一条变化是把数据计入中方投资额。
五、结语
架构设计在2026年的任务已经变了。过去要回答的是在哪一层少缴税,现在首先要回答的是这条链条能不能走通境内备案、能不能通过东道国审查、能不能在五层以内把境外已纳税额抵回来。
财税〔2017〕84号把境外股息间接抵免的层级从三层扩到五层,但每一层持股都要达到20%以上,超过五层,底层缴纳的所得税拿不回来。
CFC 判定条件之一是该受控外国企业实际税负低于我国企业所得税法定税率(25%)的 50%,也就是 12.5%;前提是该外国企业设立在低税国家(地区),且主要取得消极所得。这两个数字,是架构层数的上下限。
联系我们
北京尚普华泰工程咨询有限公司
北京市海淀区苏州街3号大恒科技大厦南座6层 010-82885739
上海市浦东新区商城路800号斯米克大厦6层 021-64023562
广东省广州市天河区珠江新城珠江西路21号粤海金融中心12楼 020-84593416
-

扫一扫 关注我们
免费获取并购资料 -

扫一扫 关注我们
免费获取上市资料
010-82885739
service@shangpu-china.comCopyright © 2022 S&P Consulting, All Right Reserved. 京ICP备19054263号-1 国统涉外证字第1614号