


【干货】国企收购民营企业股权需要注意什么?(上)
2026-10-28
随着国有企业持续推进产业布局优化和战略性投资,国有资本通过股权收购进入民营企业、拓展产业链上下游,已成为企业并购重组的重要方式之一。对于国企而言,收购民营企业不仅是一次资本交易,更涉及国资监管、合规决策、资产定价、风险控制以及后续经营管理等多个环节。
随着国有企业持续推进产业布局优化和战略性投资,国有资本通过股权收购进入民营企业、拓展产业链上下游,已成为企业并购重组的重要方式之一。对于国企而言,收购民营企业不仅是一次资本交易,更涉及国资监管、合规决策、资产定价、风险控制以及后续经营管理等多个环节。
一、交易前置 国企应首先明确收购主体的法律性质、出资关系及授权边界,判断本次交易是否符合企业发展战略、主责主业和投资管理要求。具体而言,需要核查公司章程、投资管理制度、董事会及股东会等治理文件,明确投资决策权限、审批层级和授权范围。同时,还应根据国资监管制度及企业内部规定,判断项目是否需要履行可行性研究、风险评估、法律审核、党委前置研究讨论以及上级单位审批或备案等程序。需要注意的是,不同层级、不同类型的国有企业,在投资决策权限和监管要求上可能存在差异。 2、核查标的企业资格及股权状况 对于民营企业,应重点核查其主体资格是否合法有效,股权结构是否清晰,拟转让股权是否存在质押、冻结、代持、权属争议或其他权利限制。同时,还应审查公司章程中关于股权转让、股东优先购买权、重大事项决策等方面的约定,确认交易是否需要其他股东同意或履行特定程序。 3、提前判断是否涉及经营者集中申报 交易双方应根据相关法律规定,结合参与集中的经营者营业额、控制权变化以及交易安排,提前判断是否达到经营者集中申报标准,是否需要在实施集中前取得反垄断审查批准。 二、国资交易的法定程序红线 1、资产评估与核准、备案是重要前置环节 国企收购民营企业股权,应根据适用的国有资产评估管理规定,判断是否需要开展资产评估,以及是否涉及评估项目核准或备案。对于需要评估的项目,应依法依规选择具备相应专业能力的评估机构,明确评估范围、评估基准日和评估目的,合理确定估值方法,并履行相应核准或备案程序。 在股权收购中,评估工作不能只关注账面净资产,还应结合企业盈利能力、现金流、核心资产、无形资产、市场竞争力及未来经营风险等因素进行分析。 2、进场交易还是协议转让,应先判断适用规则 国有企业购买民营企业股权,与国有企业转让所持有的企业产权,在适用规则和程序上可能存在差异。因此,应结合收购方性质、标的股权属性、交易方式以及具体适用的国资监管规定,判断是否需要通过产权交易机构公开进行,以及是否存在依法可以采用非公开协议方式的情形。 3、分期付款与资金来源需要提前规划 对于金额较大的股权收购,分期付款有助于缓解资金压力,但必须明确付款条件、支付期限、资金来源以及违约责任。交易双方可根据项目特点,将部分付款与工商变更、股权交割、债务清理或特定交割条件挂钩,但具体安排应符合适用的监管制度及合同约定。 三、尽职调查 财务尽调应重点关注收入真实性、利润可持续性、现金流状况、资产质量和债务风险。一方面,需要核查主要客户及供应商、关联交易、应收账款回收情况、存货真实性、收入确认政策以及非经常性损益,判断企业账面利润是否能够转化为实际现金流。另一方面,应排查未入账负债、对外担保、资金占用、潜在税务风险、或有负债以及重大资本性支出需求。 2、法律尽调 法律尽调应覆盖股权结构、公司治理、重大合同、知识产权、劳动用工、诉讼仲裁、行政处罚及行业准入等方面。对于民营企业,需要特别关注历史股权变更是否规范、股东出资是否到位、关联交易是否公允、核心知识产权权属是否清晰,以及是否存在环保、安全生产、数据合规等方面的风险。对于重大风险,不能仅依靠卖方承诺替代必要的核查和整改。 3、业务尽调 业务尽调需要从行业地位、竞争优势、客户结构、供应链能力、技术水平和未来增长空间等角度,判断标的企业是否符合收购方的战略目标。 四、交易结构设计 不同收购比例,对企业控制权、财务并表和后续治理的影响并不相同。 2、选择适合的支付工具组合 现金支付结构相对直接,但需要提前落实资金来源,并履行相应的内部决策和监管程序;若采用股权置换、发行股份购买资产、可转换债券或其他复合支付工具,则需要进一步判断相关工具是否适用,以及是否涉及额外的审批、发行、登记和信息披露程序;对于存在未来增长不确定性的标的企业,可以考虑设置业绩补偿、分期支付或其他有条件的对价安排,但必须明确计算口径、支付条件、责任边界和执行方式。 3、做好过渡期安排 从签约到正式交割,标的企业仍可能持续经营,期间的资产、负债和经营状况变化可能影响交易价值。因此,应在协议中明确过渡期内的经营管理权限、重大事项审批、资产处置限制、关联交易管理、信息报告义务以及异常情况处理机制。
1、核查收购方主体资格与内部授权
1、财务尽调
1、合理选择收购比例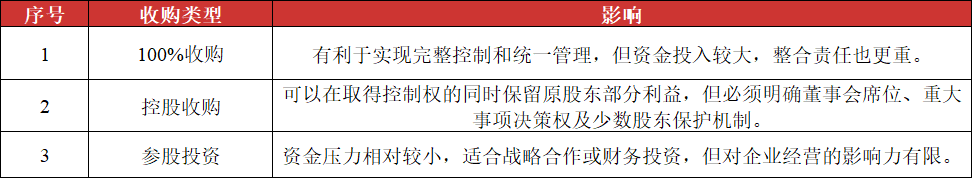
联系我们
北京尚普华泰咨询有限公司
北京市海淀区苏州街3号大恒科技大厦南座6层 010-82885739
上海市浦东新区商城路800号斯米克大厦6层 021-64023562
广东省广州市天河区珠江新城珠江西路21号粤海金融中心12楼 020-84593416
-

扫一扫 关注我们
免费获取并购资料 -

扫一扫 关注我们
免费获取上市资料
010-82885739
service@shangpu-china.comCopyright © 2022 S&P Consulting, All Right Reserved. 京ICP备19054263号-1 国统涉外证字第1614号